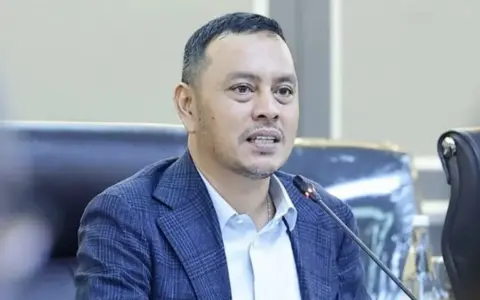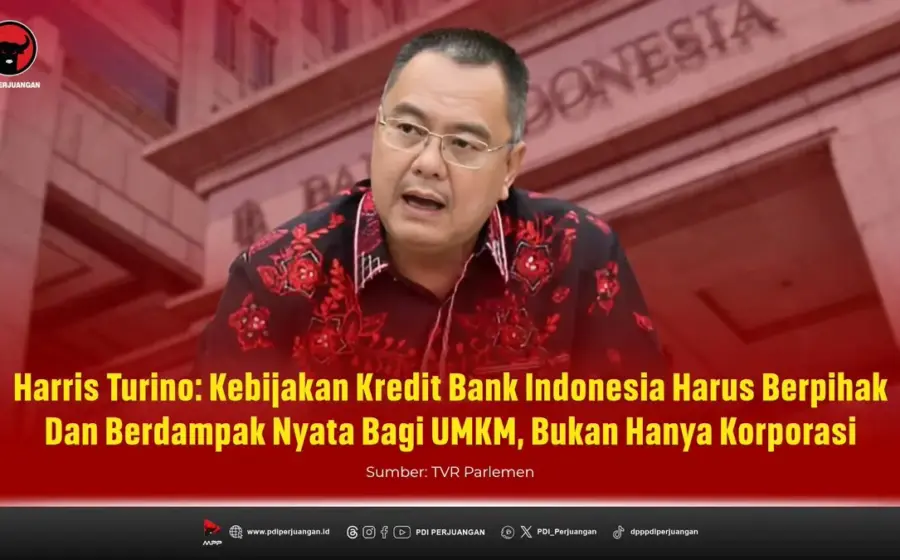
ASATUNEWS.CO, Jakarta — Anggota Komisi XI DPR RI Fraksi PDI Perjuangan Harris Turino menyoroti ketimpangan penyaluran kredit perbankan yang dinilainya lebih berpihak pada korporasi besar dibanding usaha kecil. Ia mengungkapkan, pertumbuhan kredit total baru mencapai 11,9 persen dan didominasi kredit korporasi yang tumbuh 18 persen, sementara kredit untuk usaha kecil dan menengah (UKM) hanya tumbuh 0,6 persen. Sorotan itu disampaikan Harris dalam keterangannya yang diunggah melalui akun resmi DPP PDI Perjuangan di X pada Kamis (3/9/2026): https://x.com/PDI_Perjuangan/status/2095497046639985080
Pernyataan Harris muncul di tengah derasnya likuiditas perbankan setelah Bank Indonesia melonggarkan Kebijakan Insentif Likuiditas Makroprudensial (KLM). Ia mempertanyakan siapa yang sebenarnya paling menikmati kebijakan pelonggaran tersebut. Sehari sebelumnya, DPR RI baru saja mengukuhkan Destry Damayanti sebagai Gubernur Bank Indonesia periode 2026-2031, sehingga arah kebijakan moneter dan makroprudensial ke depan menjadi perhatian publik, khususnya pelaku UMKM.
Kritik Ketimpangan Kredit Korporasi versus UMKM
Dalam keterangannya, Harris Turino menegaskan bahwa kebijakan makroprudensial semestinya menjawab persoalan riil di sektor riil, bukan sekadar melonggarkan likuiditas tanpa sasaran yang jelas. Ia meminta Bank Indonesia memastikan likuiditas perbankan benar-benar mengalir ke sektor produktif sehingga pertumbuhan kredit tidak hanya dinikmati korporasi, tetapi juga memperkuat UMKM.
Mengenai kebijakan makroprudensial. Kita tahu bahwa BI melonggarkan Kebijakan Insentif Likuiditas Makroprudensial (KLM). Tapi sebenarnya siapa sih yang paling menikmati dari kebijakan ini? Karena faktanya adalah pertumbuhan kredit hanya 11,9% dan ini didominasi oleh pertumbuhan kredit korporasi yang di 18% dan pertumbuhan di UKM hanya 0,6%,
Menurut Harris, kondisi ini ironis karena perekonomian Indonesia mayoritas ditopang sektor UMKM dan informal. Ketika kredit justru mengalir deras ke korporasi, sementara UMKM yang menyerap sebagian besar tenaga kerja hanya mendapat porsi pertumbuhan tipis, maka efek bergandanya terhadap penciptaan lapangan kerja dan pemerataan ekonomi pun menjadi terbatas. Ia mendorong agar insentif likuiditas yang digelontorkan Bank Indonesia diarahkan secara lebih presisi ke sektor-sektor yang memberi dampak luas bagi masyarakat.
| Segmen Kredit | Pertumbuhan | Catatan |
|---|---|---|
| Kredit total | 11,9% | Angka pertumbuhan keseluruhan |
| Kredit korporasi | 18% | Mendominasi pertumbuhan |
| Kredit UKM | 0,6% | Jauh tertinggal |
Data tersebut dikutip langsung dari pernyataan Harris Turino yang disiarkan PDI Perjuangan. Perbedaan laju pertumbuhan yang sangat tajam antara segmen korporasi dan UKM menjadi dasar kekhawatiran bahwa pelonggaran likuiditas belum dirasakan merata oleh pelaku usaha kecil.
Respons Gubernur BI: KLM Disempurnakan Lebih Tertarget
Menariknya, pada hari yang sama Bank Indonesia memberikan sinyal penyesuaian atas kebijakan tersebut. Melalui akun resminya @bank_indonesia, Gubernur Bank Indonesia Destry Damayanti menyampaikan bahwa BI mendorong penguatan sinergi lintas lembaga agar likuiditas perbankan semakin efektif mengalir menjadi pembiayaan bagi UMKM dan sektor prioritas: https://x.com/bank_indonesia/status/2095493334655803822
Pernyataan itu disampaikan Destry saat menjadi narasumber diskusi Sarasehan 100 Ekonom Indonesia bertema “Berlayar di Tengah Gelombang Global, Menjaga Daya Tahan Ekonomi Nasional” di Jakarta, Kamis (3/9/2026). Ia menegaskan, langkah tersebut ditempuh melalui kebijakan yang lebih tertarget, seperti penyempurnaan KLM. Kebijakan ini disesuaikan dengan kondisi masing-masing bank dan diarahkan untuk memperkuat penyaluran kredit ke sektor-sektor yang memberikan dampak lebih besar bagi perekonomian nasional.
 Baca Juga
Fikri: DSP Rp5 Triliun Segera Digulirkan untuk Sekolah NTT
Pernyataan Gubernur BI tersebut dapat dibaca sebagai jawaban atas kritik yang selama ini berkembang di DPR, termasuk yang disuarakan Harris Turino, mengenai efektivitas pelonggaran likuiditas dalam menjangkau UMKM. Dengan penyempurnaan KLM yang lebih mempertimbangkan profil dan kondisi tiap bank, Bank Indonesia berharap insentif likuiditas tidak lagi berhenti di segmen korporasi melainkan benar-benar sampai ke sektor produktif yang menciptakan lapangan kerja.
Apa Itu KLM dan Mengapa Penting
Bagi pembaca awam, KLM atau Kebijakan Insentif Likuiditas Makroprudensial merupakan instrumen Bank Indonesia yang memberikan insentif berupa pelonggaran giro wajib minimum atau likuiditas kepada bank-bank yang menyalurkan pembiayaan ke sektor-sektor prioritas, termasuk UMKM, sektor perumahan, dan sektor lain yang dinilai berdampak besar terhadap perekonomian. Semakin besar penyaluran kredit bank ke sektor prioritas, semakin besar pula insentif likuiditas yang bisa dinikmati bank tersebut.
Kebijakan ini termasuk dalam bauran kebijakan makroprudensial yang bersifat longgar untuk mendukung pertumbuhan ekonomi di tengah ketidakpastian global. Namun, kritik yang muncul di ruang publik, termasuk dari Komisi XI DPR, adalah bahwa manfaat kebijakan tersebut belum tentu dirasakan segmen usaha kecil bila bank lebih memilih menyalurkan kredit ke korporasi yang dianggap lebih aman dan bernilai besar.
Dampak dan Apa Artinya bagi UMKM
Jika penyempurnaan KLM berjalan sesuai rencana dan diikuti komitmen perbankan, UMKM berpotensi memperoleh akses pembiayaan yang lebih mudah dengan biaya lebih kompetitif. Hal ini penting karena sektor UMKM selama ini kerap terkendala akses modal, baik karena persyaratan agunan maupun kapasitas administrasi. Padahal, di tengah perlambatan ekonomi global, konsumsi domestik dan sektor usaha kecil menjadi penyangga utama pertumbuhan.
Sorotan Harris Turino dan respons Bank Indonesia menunjukkan bahwa isu penyaluran kredit kini menjadi perhatian bersama antara DPR dan otoritas moneter. Publik, khususnya pelaku usaha kecil, tentu berharap kebijakan yang sudah dilonggarkan tidak hanya menjadi angka di atas kertas, melainkan benar-benar mengalir dalam bentuk kredit usaha rakyat, modal kerja, dan pembiayaan lain yang mampu menggerakkan roda ekonomi dari tingkat akar rumput.
Perkembangan selanjutnya akan ditentukan oleh implementasi di lapangan, termasuk pengawasan Otoritas Jasa Keuangan terhadap realisasi penyaluran kredit perbankan ke sektor UMKM pada kuartal-kuartal mendatang. Jika tren pertumbuhan kredit UMKM masih berada di bawah satu persen sementara korporasi terus melaju, desakan DPR agar kebijakan makroprudensial dikoreksi lebih dalam dipastikan akan kembali menguat.
Di sisi lain, sinyal keseriusan pemerintah dan otoritas untuk mendorong literasi serta inklusi keuangan juga terus digalakkan. Bank Indonesia bersama OJK, Kementerian Keuangan, dan LPS kembali menghadirkan program kolaborasi literasi keuangan bagi masyarakat dan calon investor ritel, sebagaimana disampaikan melalui akun resmi @bank_indonesia. Upaya jangka panjang semacam itu diharapkan mampu memperluas akses masyarakat, termasuk pelaku UMKM, terhadap layanan keuangan formal sehingga ketergantungan pada pembiayaan informal yang berbiaya tinggi bisa berangsur berkurang.