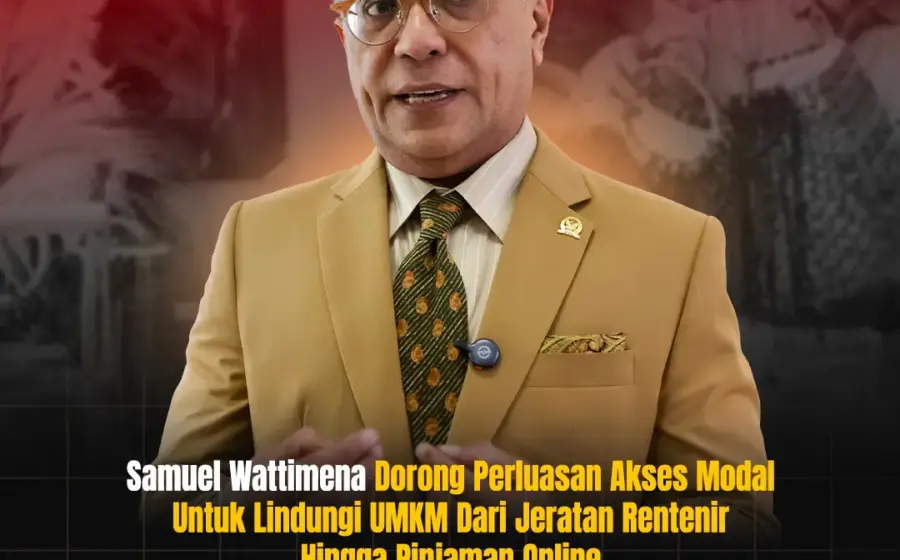
ASATUNEWS.CO, Jakarta — Anggota Komisi VII DPR RI Fraksi PDI Perjuangan Samuel Wattimena mendorong perluasan akses permodalan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) agar tidak terjebak meminjam kepada rentenir maupun pinjaman online (pinjol) ilegal. Dorongan tersebut disampaikan melalui akun media sosial resmi partainya, @PDI_Perjuangan, pada Rabu (2/9/2026).
Dalam keterangannya (https://x.com/PDI_Perjuangan/status/2095058634455884178), Wattimena menilai kemudahan akses pembiayaan menjadi salah satu fokus Panitia Kerja (Panja) Akses Pembiayaan terhadap Permodalan bagi UMKM yang berjalan di Komisi VII DPR RI. Pernyataan ini muncul di tengah persoalan klasik yang dihadapi pelaku UMKM di daerah: modal sulit diakses lewat kanal resmi, tetapi sangat mudah diperoleh dari rentenir atau pinjol yang tidak terdaftar.
Mudahnya Pinjam ke Rentenir: Peringatan bagi Layanan Formal
“Komisi VII akan terus mengawal upaya perluasan akses pembiayaan bagi UMKM. Kemudahan masyarakat memperoleh pinjaman melalui rentenir atau pinjaman online menjadi peringatan bahwa layanan pembiayaan formal harus semakin mudah dijangkau,” kata Samuel Wattimena.
Pernyataan itu menyoroti ironi yang lama mengelilingi sektor pembiayaan nasional. Di satu sisi, pelaku UMKM kerap mengeluhkan proses pengajuan kredit ke bank yang panjang, mulai dari kelengkapan dokumen, agunan, hingga waktu persetujuan. Di sisi lain, rentenir dan pinjol ilegal menawarkan proses instan tanpa banyak syarat, tetapi dengan bunga tinggi dan praktik penagihan yang kerap merugikan peminjam.
Otoritas Jasa Keuangan (OJK) secara berkala mengumumkan penutupan dan pemblokiran entitas pinjol ilegal yang beroperasi tanpa izin. Meski demikian, keberadaan mereka tetap bertahan karena menyasar segmen yang belum terlayani lembaga keuangan formal. Karena itu, dorongan Wattimena agar layanan formal semakin mudah dijangkau dinilai relevan sebagai upaya memangkas ruang gerak rentenir dan pinjol ilegal dari sisi hulu, bukan sekadar menindak di hilir.
Risiko yang mengintai peminjam pinjol ilegal juga tidak main-main. Selain bunga yang jauh di atas kewajaran, korban kerap menghadapi penagihan dengan cara intimidatif serta penyalahgunaan data pribadi yang tersimpan di aplikasi. OJK dan industri keuangan selama ini gencar mengampanyekan literasi keuangan agar masyarakat mengenali ciri-ciri pinjol legal, seperti kepemilikan izin usaha yang bisa dicek di laman resmi otoritas. Namun kampanye semacam itu hanya akan efektif jika masyarakat memiliki alternatif pembiayaan formal yang sama cepat dan mudahnya.
Panja Akses Pembiayaan dan Sorotan Soal Jaminan
Wattimena juga mendorong perbankan nasional memberikan kemudahan akses permodalan bagi UMKM dan pelaku ekonomi kreatif. Menurutnya, realitas di lapangan masih menunjukkan banyak pelaku usaha terkendala persyaratan, seperti jaminan, padahal dalam ketetapan Pemerintah, sejumlah skema pembiayaan bagi usaha kecil sejatinya tidak memerlukan jaminan.
Kesenjangan antara ketentuan dan praktik perbankan ini yang selama ini kerap dikeluhkan pelaku usaha. Berbagai program pembiayaan pemerintah, termasuk kredit usaha rakyat dengan skema tanpa agunan tambahan untuk plafon tertentu, dirancang agar modal cepat sampai ke tangan pengusaha kecil. Namun di tingkat implementasi, bank penyalur masih kerap menerapkan persyaratan tambahan yang membuat pelaku UMKM kesulitan, terutama mereka yang baru memulai usaha atau tidak memiliki aset yang cukup.
 Baca Juga
Polri Imbau Peserta Demo 27 Agustus Sampaikan Aspirasi dengan Bijak
Di dalam Panja Akses Pembiayaan terhadap Permodalan bagi UMKM, persoalan semacam itu menjadi bahan pembahasan antara DPR, perbankan, dan pemerintah. Selain perbankan, perhatian juga mengarah pada lembaga pembiayaan lain seperti pegadaian, modal ventura, dan platform pembiayaan berbasis teknologi agar ekosistem pembiayaan UMKM semakin beragam dan mudah diakses.
Tekanan kepada perbankan nasional sejatinya bukan tanpa dasar. Sejumlah bank sudah memiliki produk kredit khusus UMKM dengan proses yang relatif cepat, namun jangkauannya belum merata, terutama di daerah. Inovasi seperti penilaian kelayakan kredit berbasis arus kas usaha, kemitraan dengan koperasi, hingga integrasi dengan ekosistem digital dinilai bisa menjadi jalan tengah agar bank tetap prudent tanpa membuat pelaku usaha kecil kewalahan memenuhi persyaratan.
UMKM dan Ekonomi Kreatif: Tulang Punggung Ekonomi
UMKM selama ini menjadi penopang utama perekonomian nasional. Sektor ini menyumbang lebih dari separuh produk domestik bruto dan menyerap hampir seluruh tenaga kerja di Indonesia, mulai dari pedagang pasar, pengrajin, hingga pelaku usaha makanan dan minuman. Ekonomi kreatif yang disebut Wattimena juga tumbuh menjadi ladang usaha baru bagi anak muda, dari fesyen, kuliner, hingga produksi konten digital.
Kendati perannya besar, akses permodalan tetap menjadi salah satu hambatan utama pengembangan usaha. Banyak pelaku UMKM bertahan dengan modal terbatas dan kesulitan naik kelas karena tidak punya akses ke pembiayaan yang murah dan aman. Kondisi inilah yang membuat sebagian dari mereka akhirnya bergantung pada rentenir atau pinjol ilegal, dengan segala risikonya, mulai dari bunga mencekik hingga tekanan penagihan.
Bagi publik, dorongan memperluas akses pembiayaan formal bukan sekadar soal kebijakan perbankan. Ketika pelaku UMKM mudah mendapatkan modal, usaha mereka bisa tumbuh, lapangan kerja terbuka, dan perputaran ekonomi di daerah meningkat. Sebaliknya, ketika mereka terjebak pinjaman berbunga tinggi, yang terdampak bukan hanya pengusaha itu sendiri, tetapi juga pekerja dan keluarga yang menggantungkan hidup pada usaha tersebut.
Isu ini juga bersinggungan dengan upaya pemerintah mendorong hilirisasi dan penguatan ekonomi kerakyatan. UMKM yang sehat menjadi fondasi ketahanan ekonomi nasional, terutama di tengah ketidakpastian ekonomi global. Karena itu, pernyataan anggota Komisi VII tersebut menyentuh kepentingan luas: dari pedagang kaki lima yang butuh modal tambahan, pengrajin yang ingin memperbesar kapasitas produksi, hingga anak muda yang memulai bisnis kreatif dari kamar mereka.
Pernyataan Samuel Wattimena melalui akun resmi PDI Perjuangan ini menjadi penanda bahwa isu pembiayaan UMKM tetap menjadi perhatian DPR di tengah pembahasan berbagai agenda legislasi. Panja Akses Pembiayaan yang digawangi Komisi VII diharapkan mampu menghasilkan rekomendasi konkret, termasuk kepada otoritas perbankan, agar kemudahan berusaha benar-benar dirasakan pelaku usaha kecil di lapangan.
Ke depan, yang dinantikan publik adalah tindak lanjut nyata: percepatan penyaluran pembiayaan, penyederhanaan persyaratan, serta pengawasan agar praktik perbankan sejalan dengan ketetapan pemerintah. Jika itu terwujud, masyarakat tidak lagi harus memilih antara sulitnya mengakses bank dan mudahnya terjerat pinjol ilegal.